Wenn Windräder nicht mehr gebaut werden
Immer mehr Windkraftprojekte geraten derzeit unter wirtschaftlichen Druck – besonders dort, wo der Ausbau ohnehin am schwierigsten ist: im Süden und in den Mittelgebirgsregionen Deutschlands. Ein markantes aktuelles Beispiel ist der Rückzug von ABO Energy aus dem geplanten Windpark Märkerwald-Dierdorf im Westerwald: Das Unternehmen hat Anfang September 2026 die Anträge für acht Windräder zurückgezogen und erklärt, das Vorhaben sei unter den aktuellen Bedingungen „wirtschaftlich nicht darstellbar“, auch der Windpark Dreimärker bei Lobbach ist auf unbestimmte Zeit verschoben. Die SOWITEC Group GmbH hat samt Tochtergesellschaften im Juli 2026 Insolvenz angemeldet. Bloomberg berichtet inzwischen von einer branchenweiten Krise: „Germany’s Green Power Boom Leaves Developers Fighting to Survive„.
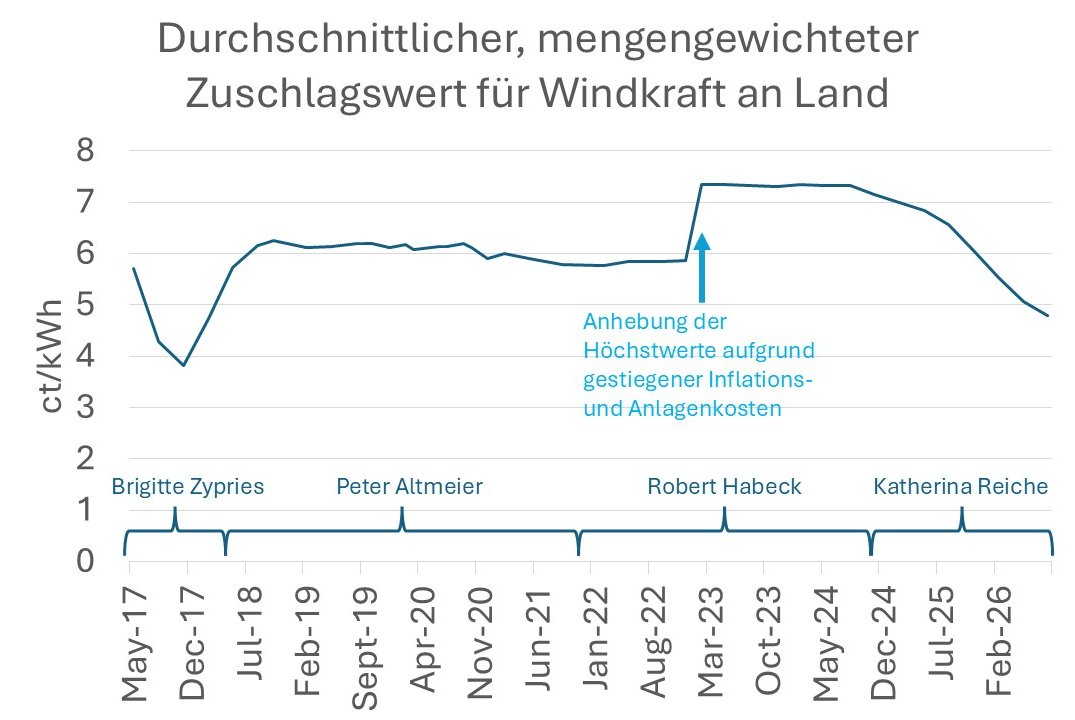
Der Grund ist ein deutlicher Preisverfall in den Ausschreibungen: Der mengengewichtete Zuschlagswert für Wind an Land lag im August 2026 nur noch bei 4,79 ct/kWh, nach 5,06 ct/kWh im Mai und 5,54 ct/kWh im Februar 2026. Für Projekte mit hohen Bau-, Finanzierungs- oder Standortkosten wird die Wirtschaftlichkeit damit immer enger.
Windkraftgegner bejubeln solche Projektabbrüche als Beleg dafür, dass Windkraft „ohne Subventionen“ nicht funktioniere. Diese Schlussfolgerung greift jedoch zu kurz. Sie vermischt die Frage, ob ein einzelnes Projekt unter den derzeitigen Marktbedingungen rentabel ist, mit der viel grundsätzlicheren Frage, wie Strommärkte organisiert sind und welche Energieträger über Jahrzehnte hinweg direkt oder indirekt begünstigt wurden.
Warum das EEG überhaupt geschaffen wurde
Das Erneuerbare-Energien-Gesetz von 2000 war die Antwort auf ein strukturelles Problem des gerade liberalisierten Strommarkts. Die Preisbildung an der Strombörse folgt dem Merit-Order-Prinzip: Kraftwerke werden nach ihren Grenzkosten sortiert, und der Preis für alle Anbieter wird vom teuersten noch benötigten Kraftwerk gesetzt. Wind- und Solarstrom haben Grenzkosten nahe Null, drücken den Börsenpreis und müssten aus ebendiesem gedrückten Preis ihre hohen Fixkosten refinanzieren – ein ökonomisch unmögliches Unterfangen ohne ergänzenden Mechanismus.
Um 2000 kostete Solarstrom rund das Zehnfache von Kohle- oder Atomstrom, ein wirksamer CO₂-Preis existierte nicht (der EU-Emissionshandel startete erst 2005), und konventionelle Kraftwerke waren größtenteils abgeschrieben. Ohne gezielte Förderung hätten die Erneuerbaren in diesem Umfeld schlicht keine Chance gehabt.
Theoretisch gab es Alternativen zum EEG: ein hoher CO₂-Preis, Quotenmodelle mit handelbaren Zertifikaten oder ein Umbau der Börse hin zu einem Vollkostenmodell. Der Wissenschaftliche Dienst des Bundestags hat mehrfach betont, dass das Einheitspreisverfahren an der Strombörse eine bewusste, europaweit koordinierte Designentscheidung ist – ein deutscher Alleingang wäre kaum möglich gewesen. Internationale Vergleiche zeigen zudem, dass Quotensysteme in Großbritannien und Teilen der USA zu deutlich langsamerem Ausbau und höheren Kapitalkosten führten als das deutsche Einspeisemodell. Das EEG wählte daher einen pragmatischen Weg: Einspeisevorrang, feste Vergütung über 20 Jahre und Umlage der Differenz auf die Stromkunden – nicht steuer-, sondern umlagefinanziert.
Das EEG-Paradoxon: Warum viel Erneuerbare an der Börse scheinbar „teuer“ wurden
Mit dem Ausbau der Erneuerbaren trat ein Effekt zutage, der als EEG-Paradoxon bekannt wurde: Je mehr Wind- und Solarstrom ins Netz kamen, desto stärker sanken die Börsenpreise – und desto höher stieg paradoxerweise die EEG-Umlage. Die Erklärung ist einfach: Wind und Sonne verdrängen teurere Grenzkraftwerke aus der Merit Order, der Börsenpreis fällt, und die Differenz zur festen Einspeisevergütung wird größer.
Politisch war dieses Paradoxon leicht misszuverstehen. Es entstand der Eindruck, gerade die Erneuerbaren würden Strom teuer machen, obwohl sie in Wirklichkeit den Großhandelspreis dämpften. Studien von Agora Energiewende und des Fraunhofer ISE haben den preisdämpfenden Effekt der Erneuerbaren – den sogenannten Merit-Order-Effekt – wiederholt quantifiziert.
Von Planungssicherheit zum Risikovertrag: Die geplante EEG-Reform und ihre Folgen
Mit der aktuellen Reform geht die Bundesregierung einen deutlich weiteren Schritt. Die klassische Konstellation aus fester Einspeisevergütung und einseitigem Investitionsschutz wird durch Ausschreibungen, gleitende Marktprämien und – ab 2027 – durch zweiseitige Differenzverträge (Contracts for Difference, CfD) ersetzt, das bedeutet: Projekte werden stärker dem Marktpreisrisiko ausgesetzt, während der Staat im Gegenzug Übergewinne abschöpft.
Die Zuschlagswerte in den Wind-Ausschreibungen fallen deutlich: von 7,33 ct/kWh im August 2024 auf nur noch 4,79 ct/kWh im August 2026 – ein Rückgang um mehr als ein Drittel innerhalb von zwei Jahren, noch unter den langjährigen Mittelwert von um die 6 ct/kWh unter CDU-Wirtschaftsminister Peter Altmeier. In Kombination mit gestiegenen Zinsen, höheren Materialkosten und steigenden Netzentgelten verschiebt dies die Risikolage massiv zu Lasten der Projektierer. Der VDMA warnt in seiner Stellungnahme zur EEG-Novelle ausdrücklich vor einem Verlust an Investitionssicherheit und sogar führende Banken haben dem Wirtschaftsministerium geschrieben, dass die Regierungspläne die Planungssicherheit der Branche zerstören.
Das geplante EEG 2027 ändert zusätzlich die Grundlogik für Neuanlagen: Die feste Einspeisevergütung entfällt für nahezu alle Projekte, verpflichtende Direktvermarktung wird zur Regel, und für Anlagen ab 100 kW gelten zweiseitige Differenzverträge, das heißt wenn der über ein Jahr gemittelte Börsenpreis über dem Ausschreibungspreis liegt, müssen Betreiber den zusätzlichen Gewinn zurückzahlen – und es ist auch kein Korridor vorgesehen, so dass zumindest ein Teil der Gewinne behalten werden könnte. Ein ähnliche Übergewinnabschöpfung gibt es für fossile Kraftwerke nicht, die branchenübergreifende Übergewinnabschöpfung von 2022/2023 ist mittlerweile ausgelaufen.
Außerdem wird eine Deckelung von Redispatch-Entschädigungen erwogen, das heißt, wenn wegen Netzüberlastung Strom nicht eingespeist werden kann, sollen die Betreiber bis zu 20% der Verluste selbst tragen. Damit würde der ein weiterer Teil des Netzausbaurisikos auf die Erzeugungsseite abgewälzt.
Wind im Süden – und in den Mittelgebirgen: Strukturell benachteiligt
Besonders deutlich werden die Folgen dieser Reform an Standorten mit unterdurchschnittlichen Windbedingungen. In Baden-Württemberg, Bayern, aber auch in den rheinland-pfälzischen Mittelgebirgen sind Windgeschwindigkeiten geringer, das Gelände komplexer und die Erschließungskosten höher als an der Küste. In einem bundesweiten Ausschreibungssystem geraten diese Standorte systematisch ins Hintertreffen: Küstenprojekte mit höherem Ertrag können niedrigere Zuschlagswerte bieten und dennoch rentabel sein. Wie stark der Süden im aktuellen Ausschreibungssystem benachteiligt ist, zeigen die jüngsten Runden der Bundesnetzagentur besonders deutlich: In Bayern erhielten im Februar 2026 nur 5,73 % der eingereichten Gebotsmenge einen Zuschlag, im Mai 2026 waren es 10,53 %. In Baden-Württemberg lagen die Werte mit 9,55 % bzw. 26,15 % nur wenig besser.
Um dieses strukturelle Ungleichgewicht zu korrigieren, existiert das Referenzertragsmodell: Standorte mit schlechterer Windgüte erhalten rechnerisch einen höheren anzulegenden Wert. Der Regierungsentwurf zum EEG 2027 sieht deswegen vor, den Faktor für einen 50-Prozent-Standort in der Südregion auf 1,65 anzuheben. Nach Angaben des Bundeswirtschaftsministeriums würden ohne diese Anpassung 900 bis 1.000 bereits genehmigte Anlagen im Süden nicht wirtschaftlich ans Netz gehen. Die Landesregierungen in Bayern und Baden-Württemberg fordern darüber hinaus ein eigenes Südkontingent von rund 20 Prozent der Ausschreibungsmengen sowie höhere Korrekturfaktoren.
Aus Sicht von Windkraftgegnern ist diese Entwicklung willkommen: Je mehr Projekte wirtschaftlich scheitern, desto leichter lässt sich die Erzählung verbreiten, Windkraft sei „zu teuer“ und „ohne Subventionen nicht lebensfähig“. Dass diese Schieflage eine direkte Folge des Marktdesigns und der Ausschreibungsregeln ist, bleibt in dieser Argumentation unerwähnt.
Gefällt Dir dieser Artikel?
Dann unterstütze uns jetzt durch eine Spende oder werde Vereinsmitglied!
Wir vom Team der EUROPAEISCHEN ENERGIEWENDE e. V. freuen uns über die Anerkennung unserer Arbeit und bedanken uns schon jetzt für Deine Unterstützung.
| Jetzt spenden! | Mitglied werden |
Subventionen im Vergleich: Erneuerbare gegen Fossile und Atom
Im öffentlichen Diskurs erscheinen Erneuerbare häufig als „Subventionsfälle“, während fossile und nukleare Erzeugung als „marktwirtschaftlich“ firmieren. Die Realität ist umgekehrt. Der aktuelle Klima-Subventionsbericht der Bertelsmann-Stiftung beziffert die jährlichen klimaschädlichen oder teilweise klimaschädlichen Vergünstigungen in Deutschland für 2024 auf rund 66 Milliarden Euro – davon rund 31 Milliarden Euro im Verkehr und 26 Milliarden Euro im Energiesektor. Auch das Umweltbundesamt hat in seinem Bericht „Umweltschädliche Subventionen in Deutschland“ ähnliche Größenordnungen dokumentiert: Zuletzt wurden rund 65 Milliarden Euro umweltschädlicher Subventionen ausgewiesen. Die EEG-Kosten lagen 2025 dagegen nur bei rund 16,5 Milliarden Euro.

Für die Atomkraft kommen historische Sonderfaktoren hinzu: jahrzehntelange Forschungsförderung, Haftungsbeschränkungen im Atomgesetz und die staatliche Verantwortung für Endlagerung und Rückbau. Die dort dokumentierten Vollkosten liegen deutlich über den historischen Börsenpreisen.
Subventionen als solche sind nicht das Problem. Sie sind ein legitimes Instrument, wenn Märkte gesellschaftlich erwünschte Technologien nicht aus eigener Kraft hervorbringen. Entscheidend ist, wohin sie fließen – und genau hier zeigt die aktuelle Politik eine bemerkenswerte Verschiebung.
Kapazitätsmarkt und Gaskraftwerke: Milliarden für fossile Backup-Leistung
Parallel zur Reduktion der EEG-Förderung bereitet die Bundesregierung den Einstieg in einen Kapazitätsmarkt vor, für den die EU-Kommission die beihilferechtliche Genehmigung erteilt hat. Im Fokus stehen „wasserstofffähige“ Gaskraftwerke, deren Bau und Bereitstellung über langfristige Zahlungen gefördert werden sollen.
Die Ausschreibungsregeln sind so zugeschnitten, dass Batteriespeicher faktisch ausgeschlossen werden: Die verlangten Bereitstellungsdauern und Verfügbarkeitsprofile sind auf brennstoffbasierten Betrieb ausgelegt und für Speichertechnologien wirtschaftlich kaum darstellbar. Statt einer technologieoffenen Ausschreibung von Flexibilität entsteht so ein Mechanismus, der strukturell Gaskraftwerke bevorzugt – eine Technologie, die weiterhin auf fossile Brennstoffe angewiesen ist. Die „Wasserstofffähigkeit“ ist dabei eher eine politische Etikettierung als ein kurzfristig realistischer Betriebsmodus, denn grüner Wasserstoff steht auf absehbare Zeit nicht in den nötigen Mengen zur Verfügung.
Fossile Krisenpolitik: Der Tankrabatt als Reaktion auf den Iran-Krieg
Die Krisenpolitik im Zuge des Iran-Kriegs fügt sich nahtlos in dieses Muster ein. Nach den Angriffen auf den Iran und der zeitweiligen Blockade der Straße von Hormus stieg der Ölpreis deutlich; die Spritpreise in Deutschland überschritten die Marke von 2,20 Euro pro Liter.
Ein erster Tankrabatt wurde im Frühsommer 2026 umgesetzt: Die Energiesteuer auf Benzin und Diesel wurde vom 1. Mai bis 30. Juni um 14,04 ct/Liter gesenkt, was inklusive Umsatzsteuereffekt einer Entlastung von rund 17 ct/Liter entsprach. Die Mindereinnahmen des Bundes lagen bei rund 1,6 Milliarden Euro.
Ein zweiter Tankrabatt tritt zum 1. Oktober 2026 in Kraft und läuft bis Jahresende, ergänzt durch einen für spätestens Januar 2027 angekündigten Spritpreisdeckel. Das Gesamtvolumen dieser zweiten Maßnahme liegt bei rund 2,5 Milliarden Euro, jeweils zur Hälfte getragen von Bund und Ländern über einen Umsatzsteuerfestbetrag.
In der Summe wenden Bund und Länder allein für die beiden Tankrabatte 2026 rund 4,1 Milliarden Euro auf – direkte Subventionen für den Konsum fossiler Kraftstoffe, ohne Klimabezug und ohne strukturelle Lenkungswirkung. Zum Vergleich: Mit dieser Summe ließen sich die Zusatzkosten des Referenzertragsmodells für Süddeutschland viele Jahre lang finanzieren.
Fazit: Wo landen die Milliarden?
Kehren wir zurück zum Ausgangspunkt: Wenn ABO Energy im Westerwald acht Windräder nicht baut, weil sie „wirtschaftlich nicht darstellbar“ sind, dann ist das kein Beweis gegen die Windkraft. Es ist der Beweis für ein Marktdesign, das genau diesen Ausgang wahrscheinlich macht – niedrige, weiter fallende Zuschlagswerte, hohe Kapitalkosten, systematische Benachteiligung windschwacher Standorte und Übergewinnabschöpfung durch CfD.
Die aktuelle Debatte über angebliche „Übersubventionierung“ der Windkraft verdreht die Realität. Das EEG war 2000 kein Geschenk an eine Lobby, sondern eine ökonomisch begründete Korrektur eines Marktes, welcher Lernkurven, externe Kosten und die strukturellen Vorteile fossiler und nuklearer Erzeugung nicht abbildet. Die heutige Reform zielt darauf, Erneuerbare zunehmend dem Markt auszusetzen und Übergewinne abzuschöpfen – während gleichzeitig Milliarden in einen Kapazitätsmarkt fließen, der Gaskraftwerke bevorzugt und Batteriespeicher ausschließt, sowie in kurzfristige Konsumsubventionen für fossile Kraftstoffe.
Subventionen sind ein legitimes Instrument. Die entscheidende Frage lautet nicht, ob subventioniert wird – sondern wofür. Die aktuelle Antwort der Bundesregierung ist klar: für fossile Backup-Kapazität, für verbilligten Sprit, für kurzfristige Preisstabilität. Erneuerbare Energien werden zugleich in ein Marktumfeld gedrängt, in dem gerade jene fossilen Kraftwerke, deren Betrieb dauerhaft subventioniert wird, den Preis setzen.

Gefällt Dir dieser Artikel?
Dann unterstütze uns jetzt durch eine Spende oder werde Vereinsmitglied!
Wir vom Team der EUROPAEISCHEN ENERGIEWENDE e. V. freuen uns über die Anerkennung unserer Arbeit und bedanken uns schon jetzt für Deine Unterstützung.
| Jetzt spenden! | Mitglied werden |


